

「iDeCoを始めたいけれど、どの金融機関で口座を開けばいいのか決められない」
iDeCoは、口座を開く金融機関によって、手数料や選べる商品が変わります。
老後に向けた資産づくりを考えはじめたものの、制度のしくみと金融機関の違いを同時に調べるのは大変です。
松井証券のiDeCo
 は、運営管理手数料が0円で、投資信託などの商品から運用先を選べるiDeCoです。
この記事では、iDeCoの基本的なしくみと、松井証券のiDeCo
の手数料や取扱商品、加入前に知っておきたい注意点、申し込みの流れを解説します。
iDeCo(個人型確定拠出年金)とは?税制の優遇がある私的年金の制度
iDeCo(イデコ)は、自分で決めた掛金を毎月積み立てて、自分で選んだ商品で運用し、原則60歳以降に受け取る私的年金の制度です。公式サイトでは「老後のお金に対する不安を解消するために設けられた制度」と案内されています。
iDeCoには、次のような税制の優遇があります。
| 場面 | 税制の優遇 |
|---|---|
| 掛金を払うとき | 掛金の全額が所得控除の対象になる |
| 運用しているとき | 運用で得た利益が非課税になる |
| 受け取るとき | 一時金は退職所得控除、年金は公的年金等控除の対象になる |
税金の軽くなる金額は、収入や掛金の額などによって変わります。松井証券の公式サイトには、加入できるかどうかや節税額の目安を確かめられるiDeCoシミュレーターが用意されています。
松井証券のiDeCoの手数料と取扱商品
松井証券のiDeCo
の概要は、公式サイトで次のように案内されています。
| 項目 | 公式サイトの案内 |
|---|---|
| 運営管理手数料 | 運用管理手数料はどなたでも0円。 |
| 取扱商品 | 低コストの金融商品を”40種類”ご用意しています。(※法令上の商品数はターゲットシリーズを1商品とするため31商品です。) |
| 運営管理機関 | 確定拠出年金運営管理機関登録票 確定拠出年金運営管理業 登録番号785 松井証券株式会社 |
※2026年9月26日時点の公式サイトの情報に基づきます。
運営管理手数料とは別に、iDeCoでは国民年金基金連合会などに支払う手数料が、加入時と毎月の掛金の納付時にかかります。どの金融機関で加入してもかかる手数料なので、金額は松井証券の公式サイトの手数料のページで確認しておきましょう。
松井証券のiDeCoと投信残高ポイントサービス
松井証券には「最大1%貯まる投信残高ポイントサービス」があり、iDeCoで保有する投資信託もその対象になっています。
- iDeCoで保有する投資信託を対象にするには、投資信託お客様サイトでiDeCo口座情報の登録が必要
- 元本確保型の商品はポイントの対象外
- ポイントの付与率は投資信託の銘柄によって異なる
ポイントの条件やサービス内容は変更されることがあります。利用する前に、松井証券のiDeCo
の公式ページで最新の内容を確認しましょう。
松井証券のiDeCoならではの特徴|運営管理手数料0円で商品を選べる
松井証券のiDeCo
は、運営管理手数料が0円で、国内外の株式や債券などに投資する投資信託から運用先を選べます。iDeCoは長い期間にわたって続ける制度なので、毎月かかる手数料の違いは、積み立てる期間が長いほど運用の結果に影響します。手数料と商品の両方を確認したうえで、金融機関を選ぶことが大切です。
シミュレーターで加入の条件を確認できる
iDeCoシミュレーターで、自分が加入できるかどうかや、節税の目安を確認できます。
専門家の解説を読める
公式サイトには、ファイナンシャルプランナーによるiDeCoの活用方法の解説や、担当者による商品ごとの解説が掲載されています。
電話やWEBで問い合わせができる
iDeCo専用の問い合わせ窓口があり、平日に電話で相談できます。
松井証券のiDeCoに加入する前に知っておきたい注意点
iDeCoは税制の優遇がある一方で、次のような注意点があります。
- 原則として60歳まで資産を引き出せない
- 投資信託は値動きがあり、受け取る金額が掛金の合計を下回る(元本割れ)ことがある
- 加入時と毎月の掛金の納付時に、国民年金基金連合会などへの手数料がかかる
- 収入がない場合や少ない場合は、掛金の所得控除による節税の効果が小さくなる
- 加入できる条件や掛金の上限は、働き方や加入している年金の制度によって異なる
2024年12月からは、企業型DCやDBなどの他の制度に加入している人も、条件を満たせば原則iDeCoに加入できるようになりました。ただし、掛金の上限は加入している制度によって変わるため、自分の上限額を確認してから掛金を決めましょう。
手数料と商品を比べてiDeCoの口座を選ぶことで、長い期間の資産づくりを計画しやすくなる
iDeCoの口座を開く金融機関を、手数料や商品をよく確かめないまま選ぶと、あとから別の金融機関に移す手続きが必要になることがあります。
運営管理手数料や取扱商品、ポイントの条件を比べて口座を選んでおけば、毎月の掛金と運用にかかるコストの見通しを立てやすくなり、60歳までの長い期間の資産づくりの計画を立てやすくなります。
iDeCoは途中で引き出せない制度なので、無理のない掛金で続けられるかどうかも考えておきましょう。
松井証券のiDeCoが合いやすい人
松井証券のiDeCo
は、次のような人と合いやすいといえます。
- 運営管理手数料を確認して金融機関を選びたい人
- 投資信託を中心に運用先を選びたい人
- 投資信託の残高に応じたポイントの条件も比べたい人
「どの商品を選べばいいかわからない」と感じる場合も、公式サイトの解説で資産配分の考え方を確認してから選べる
iDeCoは、自分で運用する商品を選ばなければならないため、商品選びで迷うことがあります。
松井証券のiDeCoの公式サイトには、リスクとリターンの基本や、自分に合った資産配分の考え方を解説したページが用意されています。商品のしくみやリスクを確認してから、自分で運用先を決めることができます。
運用する商品は、加入したあとでも変更できます。
松井証券のiDeCoの申し込みから掛金の引き落としまでの流れ
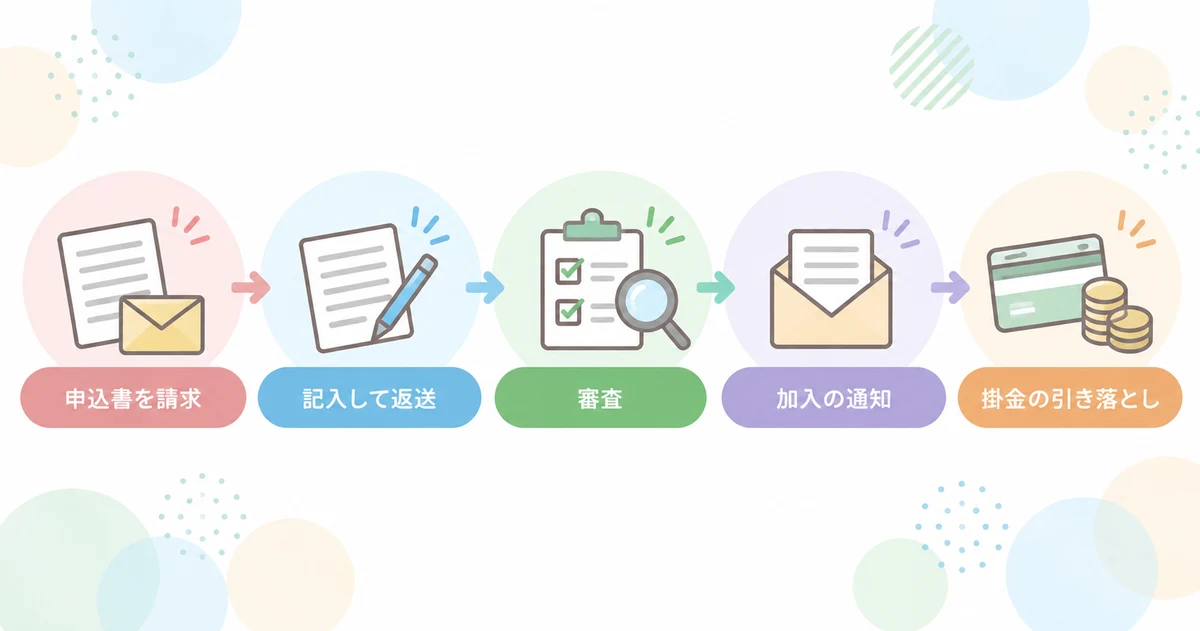
松井証券のiDeCo
は、公式サイトから申込書を請求して手続きを進めます。松井証券の総合口座を持っていなくても申し込めます。
企業型確定拠出年金や他の金融機関から移す場合は、手続きの流れが異なります。詳しい手順は、松井証券のiDeCo
の公式ページで確認できます。
よくある質問
- 松井証券のiDeCoの運営管理手数料はいくらですか?
-
運用管理手数料はどなたでも0円です(2026年9月26日時点)。国民年金基金連合会などへの手数料は別にかかります。
- 松井証券の総合口座がなくても申し込めますか?
-
総合口座がなくても、iDeCoの申し込みはできます。
- iDeCoで損をすることはありますか?
-
あります。投資信託は値動きがあるため、受け取る金額が掛金の合計を下回ることがあります。
>>注意点を見てみる
- 途中でお金を引き出せますか?
-
原則として60歳まで引き出せません。


